
Выпуск за 18 сентября
Рынок капитала в период высокой ставки
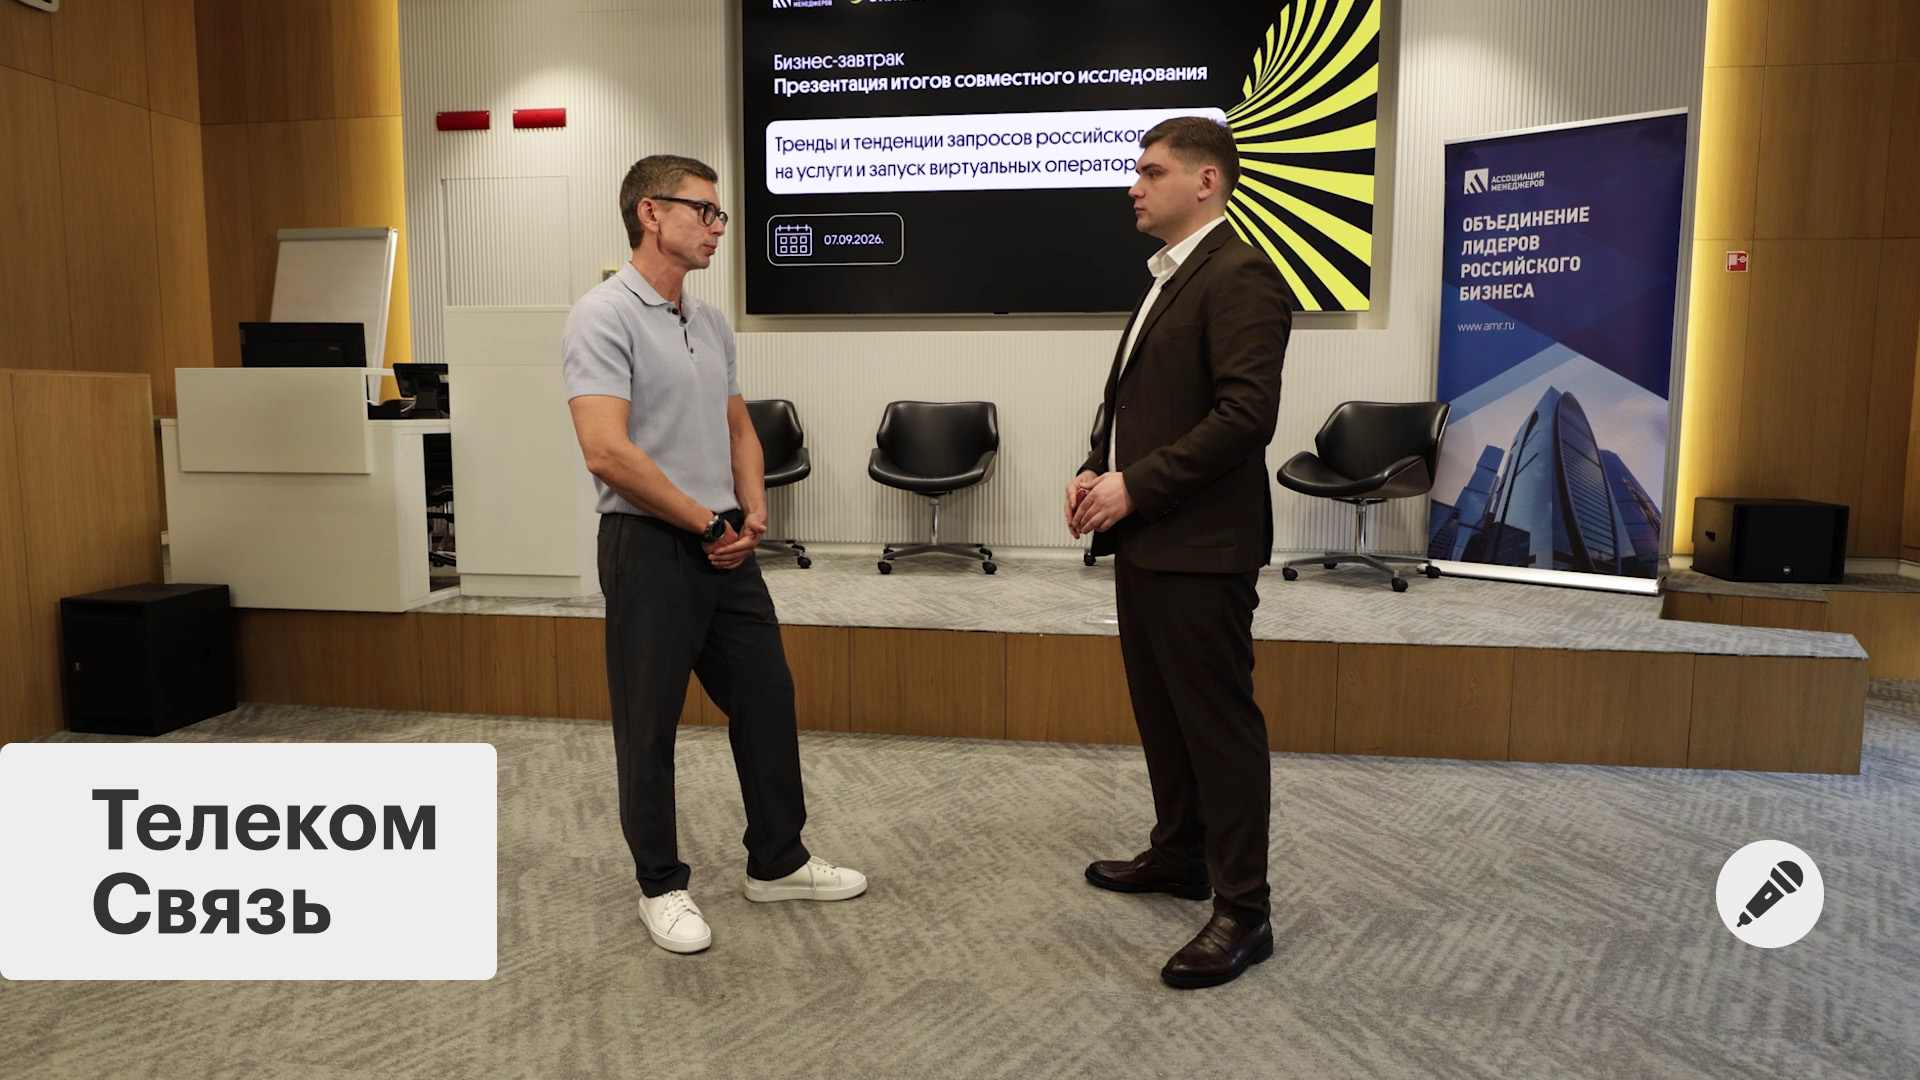
Высокие ставки меняют условия работы бизнеса и ситуацию на российском рынке капитала. Как компании адаптируются к новой реальности, и где остаются возможности для роста, обсудим с руководителем блока корпоративно-инвестиционного бизнеса банка «Синара» Алексеем Куприяновым.
Анна Смолкина, обозреватель
— Как изменилась экономика в условиях действия высоких ставок? Охарактеризуйте текущую ситуацию на рынке капитала.
Алексей Куприянов, руководитель блока корпоративно-инвестиционного бизнеса банка «Синара»
— Высокие ставки в рамках жесткой денежно-кредитной политики Центрального банка были введены для того, чтобы снизить инфляцию и немножечко подохладить экономику, и мы видим, что и в одном, и в другом направлении высокие ставки сработали, экономика… уже никто не говорит, что она перегрета, наверное, нету таких экспертов, и по инфляции мы видим ничего такого, что вызывало бы прям очень серьезные опасения. Мы на самом деле уже год находимся, даже больше, в динамике снижения процентных ставок. Скорость этой динамики вызывает вопросы у инвестиционного сообщества и разного рода ожидания, но сама динамика, она присутствует. Ситуация на рынке капиталов отражает те самые ожидания, которые есть у инвесторов относительно динамики снижения ставки. Мы видим то очень серьезное снижение фиксированных доходностей, то разочарование в этой динамике и, соответственно, рост этих фиксированных доходностей; хорошим инструментом является инструмент такой, как облигации с плавающей ставкой. Он позволяет находиться приблизительно в той же стоимости актива и получать купонную доходность в зависимости от той ставки, которая в настоящий момент есть. И инвесторы активно этим инструментом пользуются. Спрос на этот инструмент, когда неопределенность выше, растет. А когда уверенность рынка в динамике снижения увеличивается, растет спрос на инструменты с фиксированной ставкой.
— Какие отрасли лучше адаптировались к высокой ставке, а какие, наоборот, наиболее уязвимы из-за долговой нагрузки?
— Есть отрасли, которые, например, традиционно не используют практически леверидж в своих операциях. Это в значительной степени сектор услуг, это IT-компании. Множество компаний не используют ни долговой рынок, ни, в принципе, банковское финансирование для того, чтобы развивать свой бизнес. Поэтому с точки зрения влияния напрямую эти компании, конечно же, не пострадали, потому что у них не росла процентная нагрузка. Но, как правило, все эти компании являются подрядчиками или контрагентами компаний, у которых уже есть эта кредитная нагрузка. И, соответственно, компании с кредитной нагрузкой на фоне возросших процентных платежей по долгам снижают свою инвестиционную активность, меньше покупают услуг и продуктов от компаний, о которых я сказал. И, соответственно, у них снижается выручка не за счет того, что напрямую на них действует ставка, а она на них действует опосредованно. И большое количество компаний малого и среднего бизнеса, которые, как я сказал, может быть, напрямую и не получают какое-то финансирование в банках или на долговом рынке, тем не менее пострадали в связи с тем, что их заказчики снизили свои бюджеты на эти годы.
— Каковы ожидания корпоративного сектора по денежно-кредитной политике и инфляции?
— Я думаю, что за весь корпоративный сектор, конечно, я не скажу, но наши клиенты считают уровень для того, чтобы инвестиционные программы возобновились в том объеме, который был, были ранее, уровень ключевой ставки должен быть меньше, чем двузначный. Это простимулирует компании привлекать дополнительные средства на инвестиции уже, а не на оборотный капитал. В настоящее время значительная часть наших клиентов в основном рефинансируют свои обязательства в рамках буквально оборотного капитала, а не неких инвестиционных программ.
— Какие инструменты использует компания сегодня для привлечения долгового капитала?
— Кроме традиционно банковских кредитов, рынок облигаций корпоративных растет двузначными темпами, растет двузначными темпами уже не первый год. И перспективы мы видим также как очень хорошие. Все больше инвесторов на рынке, которые ищут доходность большую, чем доходность, которую дают банковские депозиты и, соответственно, инвестируют в корпоративные облигации. Они инвестируют либо напрямую в корпоративные облигации, либо инвестируют в фонды, паевые, например, фонды, открытые или закрытые, которые уже как фонды инвестируют в корпоративные облигации. Таким образом, спрос на рынке постоянно увеличивается, и это приводит к росту рынка корпоративных облигаций. Из нового, что мы видим на рынке, это цифровые финансовые активы. Они позволяют компаниям привлекать средства несколько проще, чем рынок корпоративных облигаций. Там значительно меньше требований пока к эмитентам, и доступ вот к этим физическим лицам, желающим приобрести тот или иной актив цифровой, очень простой, через буквально приложение банка покупаете. И если у компании всё хорошо, получайте свои проценты и погашение. Важное отличие ЦФА от облигаций, которые мы видим, кроме того, что компании, на рынок облигаций когда выходят, становятся более публичны, получают рейтинги, имеют возможность привлечь средства. Это то, что ЦФА все-таки является инструментом достаточно коротким. Это 3–6 месяцев, как правило. С точки зрения, наверное, может быть, понимания того, на что похож этот инструмент, то когда-то, лет 20, наверное, назад, очень активно в экономике использовались такие краткосрочные инструменты, как векселя компании. Вот по-хорошему, наверное, ЦФА на сегодня заняли вот эту нишу короткого финансирования. Перспективная история, но я не думаю, что она каким-то образом сможет вытеснить корпоративные облигации. Это просто немножко другой сегмент, но богатство выбора, оно дает возможность как инвесторам лучше распределять свои средства, так и эмитентам иметь больше возможностей привлечь финансирование.
— То есть я правильно понимаю, что ЦФА не придут на смену классическим нашим инструментам консервативным?
— Пока я не вижу в этом каких-то перспектив, потому что одними из главных на самом деле особенностей корпоративных облигаций является их ликвидность, их возможность торговать на рынке, возможность формировать позиции, в том числе получать финансирование под эти облигации. ЦФА на сегодня является немного более простым инструментом. Он практически не обладает ликвидностью. И его перспективы как инструмента скорее связаны не с тем, что он заменит корпоративные облигации, а с тем, что он даст возможность в сам цифровой финансовой актив вписать больше каких-то возможностей, добавить какие-то опционы, добавить какие-то более сложные инструменты уже внутрь этого цифрового финансового актива. И продавать его в виде буквально токена — это удобно для дистрибуции, удобно для некого финансового инжиниринга. И вот тут у ЦФА большие перспективы.
— Ну и хочется закончить на позитиве. Давайте поговорим о перспективах. Где вы видите точки роста на рынке капитала в ближайшем будущем при сохранении текущей конъюнктуры?
— Я бы здесь был больше реалистом и каких-то новых точек роста бы не искал. До тех пор, пока при таком риске, который мы видим, мы получаем такую адекватную доходность на рынке долгового капитала в простых инструментах, такие как корпоративные облигации. Переходить инвесторам во что-то более сложное, во что-то новое, там, конвертируемые облигации, какие-то бесконечно длинные ЦФА с опционами на рост рынка. Не верю и не вижу таких особенных перспектив. Думаю, что будет история корпоративных облигаций еще год-два. Просто расти, доходности будут постепенно снижаться, и вот когда эти доходности снизятся достаточно для того, чтобы инвесторы начали искать новое что-то, тогда и появятся точки роста.
— Алексей, большое спасибо за интервью. Желаем вам успехов.
 3:00
 3:00
 3:00
 10:00
 10:00
 3:00

 Telegram
 Twitter
 Вконтакте
 Наш канал в RuTube
 Одноклассники